Hva brukes bedriftslån til? Våre søknadstall for august 2026
Investering og utstyr toppet igjen, driftskapital rykket opp. Se fordelingen over hva norske bedrifter søkte bedriftslån til i august 2026, mot juli.
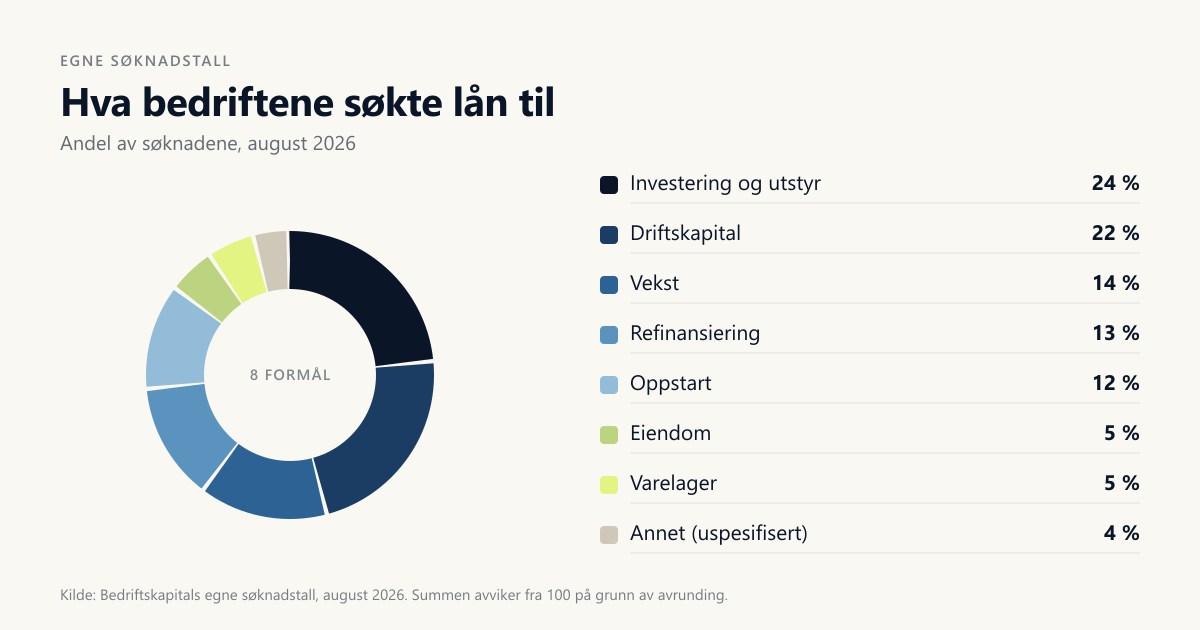
Investering og utstyr var det vanligste formålet i august 2026 og sto for 24 prosent av søknadene som kom inn til Bedriftskapital. Driftskapital fulgte med 22 prosent, vekst med 14. Nesten halvparten søkte om 500 000 kroner eller mer. Medianen lå på 275 000 kroner.
Dette er andre utgave av månedstallene våre. Første utgave dekket juli, og fra nå av sammenligner vi med måneden før. August ga 76 søknader, mot 50 i juli.
Hva søker bedriftene om lån til?
Åtte formål er valgbare i søknaden vår. Slik fordelte de seg i august 2026, med juli ved siden av:
| Formål | August 2026 | Juli 2026 |
|---|---|---|
| Investering og utstyr | 24 % | 22 % |
| Driftskapital | 22 % | 14 % |
| Vekst | 14 % | 16 % |
| Refinansiering | 13 % | 8 % |
| Oppstart | 12 % | 10 % |
| Eiendom | 5 % | 6 % |
| Varelager | 5 % | 12 % |
| Annet (uspesifisert) | 4 % | 14 % |
Summen avviker fra 100 på grunn av avrunding.
Toppen er den samme som i juli. Investering og utstyr er fortsatt det vanligste formålet, og det er kjøp med en pris og en faktura.
Den største bevegelsen er driftskapital, som gikk fra 14 til 22 prosent. Sammen med refinansiering, som gikk fra 8 til 13, betyr det at én av tre søknader i august handlet om å tette et hull i likviditeten framfor å kjøpe noe. I juli var det én av fem. Tallene sier ikke hvorfor. At sommeromsetningen er over for mange og at regningene fra ferien forfaller i august, er forklaringer som passer, ikke forklaringer tallene beviser.
Varelager falt fra 12 til 5 prosent. Det er få søknader bak tallet, fire i august, så små utslag gir store prosentendringer. Kategorien pleier å vokse mot fjerde kvartal, når butikker og nettbutikker kjøper inn til julehandelen.
«Annet» krympet fra 14 til 4 prosent. Flere valgte altså et konkret formål i august. Det er bra for søkeren, fordi et konkret formål gir banken noe å vurdere.
Hvor mye søker de om?
Medianen i august var 275 000 kroner, litt under julis 300 000. Spennet gikk fra 50 000 til 5 000 000, som er hele rammen vi formidler innenfor.
Fordelingen er fortsatt skjev oppover. 46 prosent av søknadene gjaldt 500 000 kroner eller mer, mot 41 prosent i juli. Samtidig var det aller vanligste enkeltbeløpet i august 50 000 kroner, det laveste vi formidler. Deretter fulgte 500 000, 200 000, 100 000 og 1 000 000. Runde tall dominerer.
Det er verdt å tenke over før du fyller ut ditt eget. Et beløp som er forankret i et dokumentert behov, for eksempel et tilbud fra en leverandør eller et konkret varelagerkjøp, gir banken noe å vurdere. Et rundt tall uten regnestykke bak gir mindre. I vår guide til bedriftslån går vi gjennom hva som faktisk vurderes i en søknad, og i hva bør bedriften låne til skiller vi mellom kostnader som passer i et lån og kostnader som ikke gjør det.
Aksjeselskap og enkeltpersonforetak søker ikke om det samme
Forskjellen er like stor som i juli, og den peker samme vei.
| Selskapsform | Andel av søknadene | Median omsøkt | Median i juli |
|---|---|---|---|
| Aksjeselskap (AS) | 74 % | 500 000 kr | 500 000 kr |
| Enkeltpersonforetak (ENK) | 25 % | 100 000 kr | 150 000 kr |
Én søknad kom fra et allmennaksjeselskap og er holdt utenfor tabellen.
Et aksjeselskap søkte i median om fem ganger så mye som et enkeltpersonforetak i august. Aksjeselskapene økte også andelen, fra 69 til 74 prosent av søknadene.
Forskjellen gir mening. Et enkeltpersonforetak er ofte en mindre virksomhet med færre ansatte og lavere omsetning, og låntakeren er personen selv, ikke et eget rettssubjekt. Det påvirker både hvor mye som trengs og hvor mye som kan betjenes. Vi har skrevet mer om hva som gjelder for bedriftslån til enkeltpersonforetak.
Etter ferien: jevnt trykk, mest om kvelden
Juli-tallene viste at fellesferien ikke stoppet kapitalbehovet. August viser hva som skjer når folk er tilbake.
Fra uke 32 og ut måneden kom det mellom 15 og 18 søknader hver uke. Det er et jevnere trykk enn i juli, uten den ene toppen midt i ferien. Samlet lå august 52 prosent over juli i antall.
Klokkeslettene er like tydelige som sist. 55 prosent av søknadene kom utenfor vanlig arbeidstid, altså før klokken 08 eller etter klokken 16, mot 59 prosent i juli. Helgeandelen økte derimot kraftig: 28 prosent av søknadene kom lørdag eller søndag, mot under én av ti i juli. Bildet er fortsatt en bedriftseier som tar dette når driften er stille, og i august var det helgen.
Hva tallene ikke sier
Dette er én måned hos én formidler. Det er ikke det norske lånemarkedet, og det er ikke en prognose.
Formålet er dessuten selvrapportert. Det bedriften skriver i skjemaet, er det den mener at pengene skal gå til, ikke en revidert opplysning.
Tallene sier heller ingenting om utfallet av søknadene. Vi publiserer hva som ble søkt om, ikke hvem som endte med hva. Kredittvurderingen gjøres av banken, individuelt, og størrelse eller formål alene avgjør den ikke.
Slik bruker du tallene når du selv skal søke
Tre ting er verdt å ta med videre.
Formålet ditt bør være konkret. «Innkjøp av to varebiler» er noe en bank kan regne på. «Generell drift» er det ikke, og det er en av grunnene til at driftskapital er en vanskeligere kategori enn utstyr. At driftskapital nå er nest største formål, gjør det ikke lettere å få ja på en vag søknad.
Beløpet bør henge sammen med et regnestykke du kan vise fram. Se på hva det faktisk koster, ikke på hvilket rundt tall som føles trygt.
Og selskapsformen din setter en realistisk ramme. Ligger du som enkeltpersonforetak og vurderer 800 000, er det verdt å sjekke betjeningsevnen nøye før du sender.
Se hele oversikten over bedriftslån eller bedriftslån uten sikkerhet for hva som gjelder av krav, renter og løpetid.
Kilder
Bedriftskapitals egne søknadstall for perioden 1. til 31. august 2026, sammenlignet med 1. til 31. juli 2026. Aggregerte tall fra søknader mottatt via bedriftskapital.no. Ingen enkeltsøknader eller identifiserbare opplysninger inngår.
Neste utgave publiseres i begynnelsen av oktober, med sammenligning mot august.
Du kan også like

Bedriftslån i 2026: komplett guide til søknad, krav og renter
Praktisk guide til bedriftslån i 2026 — krav for innvilgelse, lånetyper, dagens rentenivå, og hvordan du øker sjansen for ja fra banken.
Bedriftslån for enkeltpersonforetak (ENK) 2026
Kan enkeltpersonforetak (ENK) få bedriftslån? Ja, fra 50 000 til 5 millioner kroner. Se krav, lånebeløp og konkrete grep som øker sjansen for ja.
Hva bør bedriften låne til, og hva ikke?
Lån til det som gir inntekt over tid. Betal løpende for det som endrer seg løpende. Slik plasserer du nettside, markedsføring og utstyr riktig.