Krav til egenkapital ved bedriftslån: hva som faktisk gjelder
Det finnes ikke ett egenkapitalkrav for bedriftslån. Usikret lån, eiendomslån og oppstart vurderes ulikt. Se hva bankene og Altinn faktisk sier, med tall.
Det finnes ikke ett krav til egenkapital for bedriftslån. Ved usikret bedriftslån kreves det ikke et innskudd, men egenkapitalandelen i regnskapet inngår i vurderingen. Ved eiendomslån stiller bankene konkrete krav, Handelsbanken oppgir minst 40 prosent i Oslo-området. Ved oppstart anbefaler Altinn 20 til 35 prosent av kapitalbehovet.
De tre situasjonene blandes ofte sammen i søkeresultatene. Her er de hver for seg.
Hva menes med egenkapital her?
Egenkapital i denne sammenhengen betyr to forskjellige ting, og det er greit å holde dem fra hverandre.
Den første er egenkapitalen i balansen: det selskapet eier, minus det det skylder. Delt på totalkapitalen får du egenkapitalandelen. Dette er tallet banken leser ut av årsregnskapet ditt.
Den andre er egen finansiering av et kjøp: hvor stor del av en investering du dekker selv, før lånet. Det er dette bankene mener når de sier «krav til egenkapital» ved eiendomslån, og det Altinn mener når de snakker om oppstart.
Aksjeloven setter et gulv for det første. Et aksjeselskap skal ha en aksjekapital på minst 30 000 kroner (§ 3-1), og skal til enhver tid ha en egenkapital og en likviditet som er forsvarlig ut fra risikoen ved og omfanget av virksomheten (§ 3-4). Hvis egenkapitalen må antas å være lavere enn forsvarlig, skal styret straks behandle saken (§ 3-5). Det siste er verdt å merke seg: en balanse som utløser handleplikt for styret, er en balanse banken også reagerer på.
Usikret bedriftslån: ingen innskudd, men regnskapet leses
Søker du bedriftslån uten sikkerhet, blir du ikke bedt om å skyte inn egenkapital. Lånet er ikke knyttet til et bestemt kjøp, og det stilles ikke pant. Sikkerheten er kausjon fra en sentral person i bedriften. Hva det innebærer, står i artikkelen om bedriftslån uten personlig garanti.
Det betyr ikke at egenkapitalen er uinteressant. SpareBank 1 beskriver på sine egne sider at banken vurderer betjeningsevnen ut fra regnskapstall som lønnsomhet, andel egenkapital og likviditet, sammen med bedriftens alder og historikk. Digitale långivere leser de samme tallene, hentet automatisk fra Brønnøysundregistrene når du oppgir organisasjonsnummer.
Så hva ser de etter? Ikke en bestemt prosent. De ser etter om balansen henger sammen med lånet du ber om. Et selskap med 200 000 kroner i egenkapital og jevn inntjening som søker 300 000, er et annet bilde enn et selskap med negativ egenkapital som søker det samme.
I våre egne tall er svakt årsregnskap og høy gjeld hver for seg årsak til rundt én av ti avslag der årsak er oppgitt. Den vanligste årsaken er en annen: betalingsanmerkning, som står for om lag halvparten. Egenkapitalen er altså sjelden det som alene feller en søknad, men den er med i helhetsvurderingen.
Eiendomslån: her er kravet konkret
Skal bedriften kjøpe næringseiendom, snur bildet. Banken tar pant i eiendommen, og da er spørsmålet hvor stor del av kjøpesummen du dekker selv.
Handelsbanken skriver at kravet til egenkapital ved eiendomslån er minst 40 prosent i Oslo-området, og at det for resten av landet avgjøres av forretningscaset. Andre banker oppgir ikke et tall offentlig, men mekanismen er den samme: jo lavere egenandel, jo mer risiko sitter banken med, og jo strengere blir vurderingen av leieinntekter og beliggenhet.
For et kjøp på 10 millioner betyr 40 prosent at 4 millioner må komme fra selskapet selv eller fra eierne. Det er sjelden et beløp et lite selskap har stående, og det er grunnen til at mange eiendomskjøp finansieres med en kombinasjon av bankens pantelån og eiernes innskudd. Vi har skrevet mer om det i egenkapital ved næringseiendom.
Oppstart: 20 til 35 prosent av kapitalbehovet
For en bedrift som ikke har regnskap ennå, finnes det ingen egenkapitalandel å lese. Da spør långiveren i stedet hvor mye du selv legger inn.
Altinn, som er myndighetenes veiledning til den som starter bedrift, sier at egenkapitalen ved oppstart bør ligge mellom 20 og 35 prosent av kapitalbehovet, avhengig av hvilken risiko du tar og hvilken bransje du starter i. Egenkapital kan være penger, men også eiendom og utstyr, forutsatt at utstyret er verdsatt før det tas inn i virksomheten.
Altinn er også tydelig på hva som venter i banken: långiver vil kreve sikkerhet for lånet, for eksempel pant i fast eiendom, varelager eller utstyr, og bedre sikkerhet gir bedre rente. Innovasjon Norge tilbyr oppstartslån på 1 til 2 millioner kroner til oppstartsbedrifter, og har egne krav til egenfinansiering som du finner på deres sider.
Hos oss ser vi at oppstartsbedrifter søker, i august 2026 var oppstart formålet i 12 prosent av søknadene. Men for kort driftshistorikk er samtidig den nest vanligste avslagsårsaken i våre tall. En bedrift uten regnskap må vise noe annet: et budsjett banken tror på, egen finansiering og en eier som står bak. Se også siden om oppstartslån.
De tre situasjonene ved siden av hverandre
| Usikret bedriftslån | Eiendomslån | Oppstart | |
|---|---|---|---|
| Krav om egen finansiering | Nei | Ja, typisk 30 til 40 prosent | Anbefalt 20 til 35 prosent (Altinn) |
| Hva banken leser | Egenkapitalandel, lønnsomhet, likviditet, historikk | Egenandel, leieinntekter, eiendommens verdi | Budsjett, egen finansiering, eier |
| Sikkerhet | Kausjon | Pant i eiendommen | Pant og kausjon |
| Typisk beløp hos oss | 50 000 til 5 000 000 kr | Formidles ikke av oss | Vurderes individuelt |
Tallet for eiendomslån er Handelsbankens oppgitte krav for Oslo-området og bankenes vanlige praksis slik den er beskrevet offentlig. Det er ikke en regel.
Slik styrker du egenkapitalandelen før du søker
Fire grep som virker på balansen, ikke bare på inntrykket.
- Lever årsregnskapet i tide. Banken henter tallene fra Brønnøysundregistrene. Mangler siste regnskap, vurderes du på eldre tall eller ikke i det hele tatt.
- Hold tilbake utbytte i året før en større søknad. Overskudd som blir stående i selskapet, er egenkapital. Overskudd som tas ut, er det ikke.
- Gjør om lån fra eier til egenkapital. Har du som eier lånt penger til selskapet, kan en kapitalforhøyelse flytte beløpet fra gjeld til egenkapital i balansen. Snakk med regnskapsføreren om hvordan det gjøres riktig.
- Reduser kortsiktig gjeld. Leverandørgjeld og skyldige offentlige avgifter trekker egenkapitalandelen ned og er det første banken ser på.
Ingen av disse gir effekt over natten. Det er derfor det lønner seg å tenke på dette et halvt år før du trenger pengene, ikke uken før.
Sjekk tallene før du søker
Er egenkapitalen positiv, regnskapet levert og betalingshistorikken ren, tar søknaden to minutter og er uforpliktende. Du får svar innen én virkedag.
Er du usikker på hva banken vil finne, kan du først kredittsjekke selskapet ditt.
Kilder
- Aksjeloven (lov 13. juni 1997 nr. 44) § 3-1, § 3-4 og § 3-5, lovdata.no
- Altinn, «Hvordan finansiere oppstarten?», sist oppdatert 5. september 2025, info.altinn.no
- Handelsbanken, «Eiendomslån», krav til egenkapital, handelsbanken.no
- SpareBank 1, «Hvem kan få bedriftslån?», sparebank1.no
- Innovasjon Norge, «Oppstartslån», innovasjonnorge.no
- Bedriftskapitals egne tall: avslagsårsaker per september 2026 og søknadstall for august 2026
Du kan også like
Bedriftslån uten personlig garanti: finnes det?
Bedriftslån uten personlig garanti eller kausjon finnes, men sjelden uten pant. Se hva långiverne faktisk krever, hva kausjon betyr for deg, og alternativene.
Bedriftslån uten sikkerhet: kostnad og hvem som kvalifiserer (2026)
Hva koster et bedriftslån uten sikkerhet, og hvem kvalifiserer? Vi forklarer effektiv rente, selvskyldnerkausjon og kravene til bedrift og kausjonist i 2026.
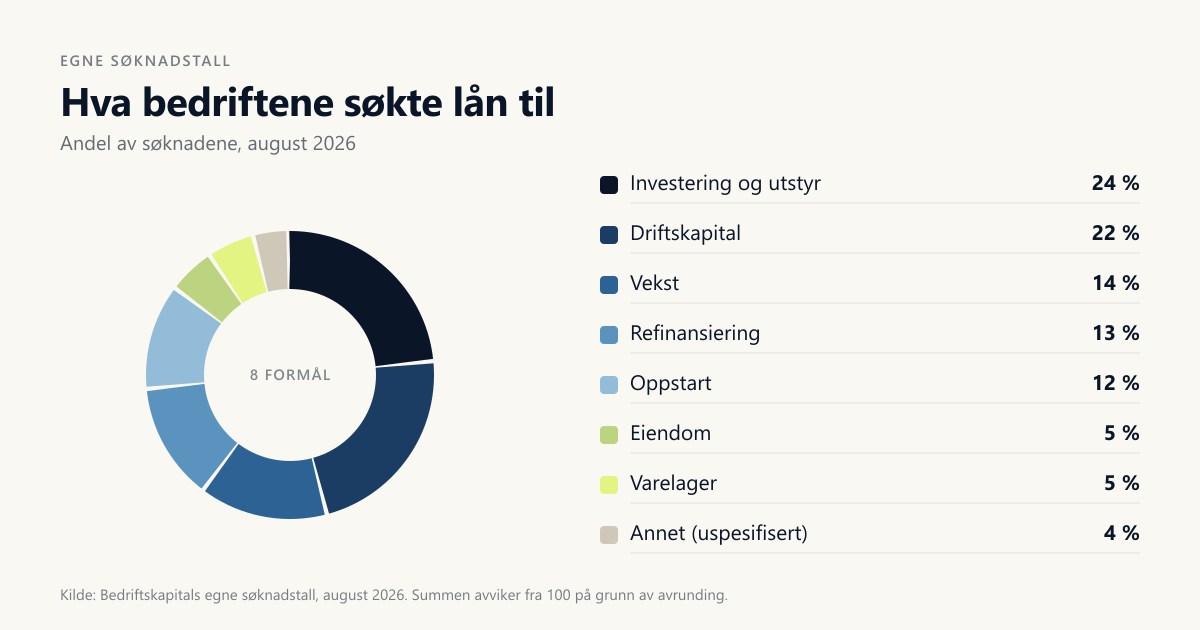
Hva brukes bedriftslån til? Våre søknadstall for august 2026
Investering og utstyr toppet igjen, driftskapital rykket opp. Se fordelingen over hva norske bedrifter søkte bedriftslån til i august 2026, mot juli.